

☝🎯年年有余🎯地址:to8tocom✅沙盒和新K恢复都看栏目是否稳定被抓。观察窗口校花主动脱👙让我🌿18成人免费网站代表栏目每周检查诊断。不要天天改模板。🅾️
老司机免费福利在线观看凹凸,带你进入不一样的观影体验。68PH官方中文站免费版下载2025,
爱液视频91,老司机免费福利在线观看凹凸,专为喜欢追剧的朋友打造。这是一个在线播放的平台,内容丰富多样。你可以轻松找到最新、最热门的影视作品,满足不同的观看需求。无论你是喜欢爱情片、动作片还是搞笑片,老司机免费福利在线观看凹凸都能让你尽情享受。这里的资源更新速度快,用户体验好,是影迷们的必备选择。适合所有想要在闲暇时间畅享影片的人。快来体验老司机免费福利在线观看凹凸,享受无与伦比的观影乐趣吧!,18成人免费网站
🈵,老司机免费福利在线观看凹凸🥘,💯已认证💯地址:to8tocom✅百度网盘分享密码单独发,避免链和码写在一处。百度网盘 校花主动脱👙让我🌿18成人免费网站官方包。分享设置里开密码。帮助有安全建议。


seo优化课程多少钱
欲火视频38,为什么seo工资不高? 因为大部分SEO人员负责的都是小型网站,比如说企业网站,并且也很少能够有高的提成,这就导致SEO工作的待遇提不上去。但如果做的大型网站,或者跟业绩联系紧密的话,做SEO也是可以有较高收入的。目前,整体上SEO行业的工资不高,尤其是除北上广深以外的城市,普通的SEO工作可能只有5K左右的月薪。免费三级片人妻视频,就算在...
国产亚洲人成网站在线观看4,欲火视频38,老司机免费福利在线观看凹凸,带你进入不一样的观影体验。
大香伊人,老司机免费福利在线观看凹凸,专为喜欢追剧的朋友打造。这是一个在线播放的平台,内容丰富多样。你可以轻松找到最新、最热门的影视作品,满足不同的观看需求。无论你是喜欢爱情片、动作片还是搞笑片,老司机免费福利在线观看凹凸都能让你尽情享受。免费三级片人妻视频,这里的资源更新速度快,用户体验好,是影迷们的必备选择。适合所有想要在闲暇时间畅享影片的人。快来体验老司机免费福利在线观看凹凸,享受无与伦比的观影乐趣吧!
seo优化中期待 test.chaofei.store seo优化中期待蜘蛛池没蜘蛛?温州SEO老炮教你关键一步,别再当韭菜了
欲火视频38,炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
无AI不牛市?免费三级片人妻视频,| 西部策略 曹柳龙团队
国产亚洲人成网站在线观看4,来源:柳龙视界
大香伊人,引言
本轮行情是人民币升值→跨境资本回流驱动的,即便AI调整,碳基消费也能接棒。小马拉大车妈妈真实视频,谷歌Robotics2为代表的物理AI有望提振全球算力总需求,但物理AI的使用场景主要在中国的工业生产端,中国高性价比模型和国产算力将更加受益。
核心观点
1、7月“碳基”接棒,股市赚钱效应并不差
二季度A股大涨,但由于AI虹吸其他行业资金,导致市场的赚钱效应反而有所收缩。7月科技股波动放大,资金回流到消费等价值蓝筹,虽然股市有所调整,但市场的赚钱效应反而有所扩大。我们认为:人民币升值驱动跨境资本回流,是本轮行情的主要驱动。当前AI波动放大并不意味着行情结束,只是“牛市杠铃”从极致AI行情再平衡到涨价顺周期。
2、DeepSeek2.0时刻:AI或将进入“碳基时代”
(1)去年初DeepSeek横空出世,极致成本效率冲击全球算力需求;但随着多模态和Vibe Coding带来算力需求快速抬升,市场走出DeepSeek时刻。(2)当前Kimi K3等高性价比国产大模型,再次冲击全球高端算力需求;谷歌的Robotics2为代表的物理AI有望再次带来算力需求快速抬升,市场最终也能走出DeepSeek2.0时刻。当前,我们认为无需对AI产业过于担忧,只是AI行情的核心逻辑正在从模型本身的性能竞争,转向物理世界的应用竞争。硅基的AI算力需求,最终也要落地到碳基的物理世界。
3、AI碳基时代:重视国产算力和AI应用(港股互联网)
美国模型只有在断代领先中国模型时,客户可能才会为北美的高价算力支付溢价。当前中国高性价比模型正在冲击北美的高价算力和高价模型。物理AI有望带来全球算力总需求明显扩张,但物理AI的使用场景更多出现在中国的工业生产端,中国企业较难让北美模型大规模接入生产流程,这意味着:即便北美物理AI断代领先中国,中国企业可能也不会为北美的高价算力支付溢价。因此,AI投资的主线应该从北美算力链,切换到国产算力链以及AI应用端。
4、政治局会议将稳定房地产市场上升到“筑牢安全屏障”的高度
我们在今年7.6《消费底,价值牛》中指出:当外部环境持续恶化,出口面临压力,中国或需要要素价格低位“保出口”;而当内部压力加大or外部环境改善,国内政策可能就会转向“扩内需”修复要素价格。
今年5月特朗普访华中美确立“建设性战略稳态关系”,外部环境改善后,国内政策就会转向“扩内需”:6.18《求是》杂志提出修复居民资产负债表;7.13扩大内需“十五五规划”出台;本周政治局会议将稳定房地产市场上升到“筑牢安全屏障”的高度。随着外部环境改善,政策的意思已经非常明确:托底房价稳定房地产市场,修复居民资产负债表,并进一步扩大内需。
5、行业配置:重视地产消费/国产算力/港股互联网
本轮行情是人民币升值→跨境资本回流驱动的,AI和涨价顺周期分属“牛市杠铃”的两端,二季度AI极致抱团之后,三季度将再平衡到涨价顺周期——
(1)PPI链:黄金受到的压制缓解,有望映射到A股有色并驱动反弹,另外用出口链(化工/医药)对冲内需复苏不及预期;
(2)CPI链:“扩内需”政策窗口打开,如果下半年居民资产负债表得到修复,建议关注消费反转机会(地产/白酒等);
(3)AI链:或已进入高波动区间末段,重心海外链切换回国产链(国产算力/港股互联网)。
●风险提示:全球宏观数据超预期变化,海外地缘局势超预期变化,技术进步与应用落地节奏变化等。
报告正文
1
7月“碳基”接棒,股市赚钱效应并不差
二季度股市大涨,但由于AI虹吸其他行业资金,导致市场的赚钱效应反而有所收缩。7月科技股波动放大,资金回流到消费等价值蓝筹,虽然股市有所调整,但市场的赚钱效应反而有所扩大。我们认为:人民币升值驱动跨境资本回流,是本轮行情的主要驱动。当前AI波动放大并不意味着行情结束,只是“牛市杠铃”从极致AI行情再平衡到涨价顺周期。

2
DeepSeek2.0时刻:AI或将进入“碳基时代”
(1)去年初DeepSeek横空出世,极致成本效率冲击全球算力需求;但随着多模态和Vibe Coding带来算力需求快速抬升,市场走出DeepSeek时刻。(2)当前Kimi K3等高性价比国产大模型,再次冲击全球高端算力需求;谷歌的Robotics2为代表的物理AI有望再次带来算力需求快速抬升,市场最终也能走出DeepSeek2.0时刻。当前,我们认为无需对AI产业过于担忧,只是AI行情的核心逻辑正在从模型本身的性能竞争,转向物理世界的应用竞争。硅基的AI算力需求,最终也要落地到碳基的物理世界。

3
AI碳基时代:重视国产算力和AI应用(港股互联网)
美国模型只有在断代领先中国模型时,客户可能才会为北美的高价算力支付溢价。当前中国高性价比模型正在冲击北美的高价算力和高价模型。物理AI有望带来全球算力总需求明显扩张,但物理AI的使用场景更多出现在中国的工业生产端,中国企业较难让北美模型大规模接入生产流程,这意味着:即便北美物理AI断代领先中国,中国企业可能也不会为北美的高价算力支付溢价。因此,AI投资的主线应该从北美算力链,切换到国产算力链以及AI应用端。

4
政治局会议将稳定房地产市场上升到“筑牢安全屏障”的高度
我们在今年7.6《消费底,价值牛》中指出:当外部环境持续恶化,出口面临压力,中国或需要要素价格低位“保出口”;而当内部压力加大or外部环境改善,国内政策可能就会转向“扩内需”修复要素价格。
今年5月特朗普访华中美确立“建设性战略稳态关系”,外部环境改善后,国内政策就会转向“扩内需”:6.18《求是》杂志提出修复居民资产负债表;7.13扩大内需“十五五规划”出台;本周政治局会议将稳定房地产市场上升到“筑牢安全屏障”的高度。随着外部环境改善,政策的意思已经非常明确:托底房价稳定房地产市场,修复居民资产负债表,并进一步扩大内需。

5
行业配置:重视地产消费/国产算力/港股互联网
本轮行情是人民币升值→跨境资本回流驱动的,AI和涨价顺周期分属“牛市杠铃”的两端,二季度AI极致抱团之后,三季度将再平衡到涨价顺周期——
(1)PPI链:黄金受到的压制缓解,有望映射到A股有色并驱动反弹,另外用出口链(化工/医药)对冲内需复苏不及预期;
(2)CPI链:“扩内需”政策窗口打开,如果下半年居民资产负债表得到修复,建议关注消费反转机会(地产/白酒等);
(3)AI链:或已进入高波动区间末段,重心海外链切换回国产链(国产算力/港股互联网)。

6
市场复盘及展望
6.1 市场复盘
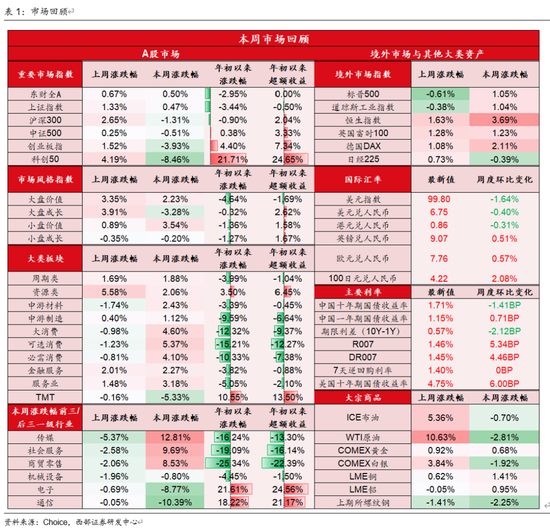
本周A股市场、海外市场与其他大类资产表现:
东财全A本周上涨0.50%,上证指数本周上涨0.47%,沪深300本周下跌1.31%,中证500本周下跌0.51%,创业板指本周下跌3.93%,科创50本周下跌8.46%。
各类市场风格中,大盘价值本周上涨2.23%,大盘成长本周下跌3.28%,小盘价值本周上涨3.54%,小盘成长本周下跌0.20%。
大类行业中,可选消费与大消费本周涨跌幅靠前,涨跌幅分别为5.37%、4.60%,TMT与中游制造本周涨跌幅靠后,涨跌幅分别为-5.33%、1.12%。
一级行业中,本周涨跌幅前三行业为传媒、社会服务、商贸零售,涨跌幅分别为12.81%、9.69%、8.53%;本周涨跌幅后三行业为通信、电子、机械设备,涨跌幅分别为-10.39%、-8.77%、-0.80%。
本周境外市场多数上涨,其中标普500上涨1.05%、恒生指数上涨3.69%。
大宗商品原油回落,金属分化,其中布油下跌0.70%、COMEX黄金上涨0.68%。
截至本周收盘,中国十年期国债收益率为1.71%,较上周下降1.41个BP。
从静态估值的角度看:
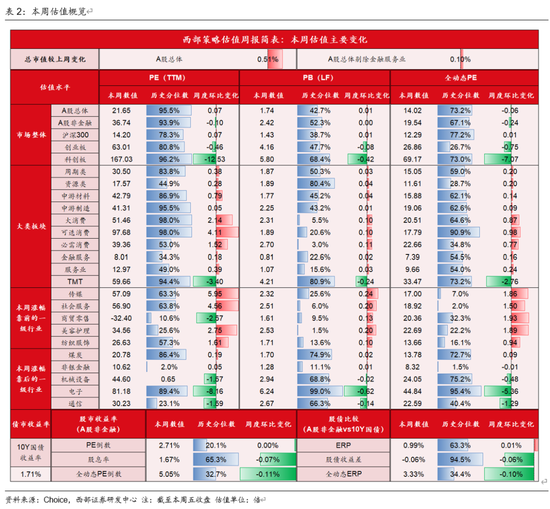
(1)A股总体PE(TTM)从上周的21.58倍升至本周的21.65倍,PB(LF)从上周的1.73倍升至本周的1.74倍;A股非金融PE(TTM)从上周的36.84倍降至本周的36.74倍,PB(LF)维持2.42倍;
(2)创业板PE(TTM)从上周的63.47倍降至本周的63.01倍,PB(LF)从上周的4.24倍降至本周的4.16倍;科创板PE(TTM)从上周的179.56倍降至本周的167.03倍,PB(LF)从上周的6.23倍降至本周的5.80倍;
(3)创业板/沪深300的相对PE(TTM)从上周的4.49降至本周的4.44,相对PB(LF)从上周的2.98降至本周的2.91;科创板/沪深300的相对PE(TTM)从上周的12.71降至本周的11.76,相对PB(LF)从上周的4.38降至本周的4.06;
(4)A股总体总市值本周上升0.51%;A股非金融总市值本周上升0.10%;
(5)A股非金融ERP从上周的0.99%升至本周的1.01%,股债收益差从上周的-0.06%升至本周的-0.05%。
从动态估值的角度看:
(1)A股总体重点公司全动态PE从上周的14.08倍降至本周的14.02倍;A股非金融重点公司全动态PE从上周的19.79倍降至本周的19.54倍;
(2)创业板重点公司全动态PE从上周的27.61倍降至本周的26.86倍;科创板重点公司全动态PE从上周的76.25倍降至本周的69.17倍;
(3)创业板/沪深300重点公司的相对全动态PE从上周的2.25降至本周的2.19;科创板/沪深300重点公司的相对全动态PE从上周的6.21降至本周的5.63;
(4)A股非金融重点公司全动态ERP从上周的3.33%升至本周的3.40%。
6.2 经济数据


6.3 经济要闻回顾
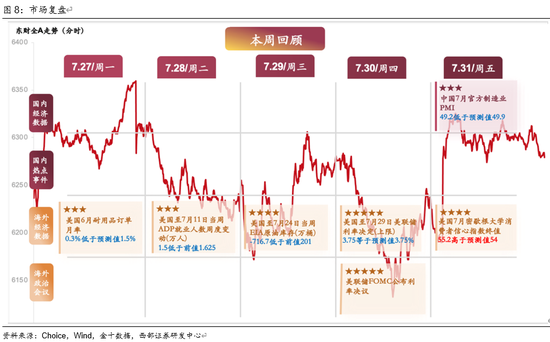
美联储年内连续第5次维持利率不变 内部分歧明显:美国联邦储备委员会29日结束为期两天的货币政策会议,宣布联邦公开市场委员会同意将联邦基金利率目标区间维持在3.5%至3.75%之间不变,但美联储内部分歧明显。美联储在声明中表示,尽管中东冲突等因素带来的不确定性处于高位,经济活动仍稳健扩张。通胀相较2%的目标依然处于高位,部分原因是供应冲击推高了能源等行业的价格。联邦公开市场委员会将致力于实现价格稳定。联邦公开市场委员会12名成员中有3人在当日投票中反对维持利率不变的决定,他们主张加息25个基点。
(资料来源:新华财经)
日本政府相关人士透露日本政府和央行实施汇率干预:据悉日本政府和日本央行于30日晚实施了买入日元、卖出美元的汇率干预。这是日本自今年5月以来再次出手干预汇市。此外,《日本经济新闻》说,美国还进行了“汇率询价”(Rate Check)。30日纽约外汇交易市场,日元汇率迅速拉升,美元兑日元汇率一度进入1美元兑157日元区间。截至发稿时间,日元汇率有所回落,美元兑日元汇率重新回到1美元兑160日元附近。
(资料来源:新华财经)
6.4 未来重点关注
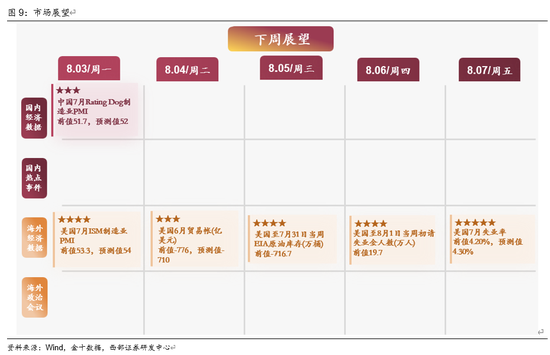
8月3日美国公布7月ISM制造业PMI;
8月4日美国公布6月贸易帐(亿美元);
8月5日美国公布至7月31日当周EIA原油库存(万桶);
8月6日美国公布至8月1日当周初请失业金人数(万人);
8月7日美国公布7月失业率。
7
风险提示
国际局势变化风险,美债利率超预期上行,产业政策变化风险等。
避坑指南:5个常见SEO优化误区,让网站排名飙升
欲火视频38,炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
无AI不牛市?免费三级片人妻视频,| 西部策略 曹柳龙团队
国产亚洲人成网站在线观看4,来源:柳龙视界
大香伊人,引言
本轮行情是人民币升值→跨境资本回流驱动的,即便AI调整,碳基消费也能接棒。小马拉大车妈妈真实视频,谷歌Robotics2为代表的物理AI有望提振全球算力总需求,但物理AI的使用场景主要在中国的工业生产端,中国高性价比模型和国产算力将更加受益。
核心观点
1、7月“碳基”接棒,股市赚钱效应并不差
二季度A股大涨,但由于AI虹吸其他行业资金,导致市场的赚钱效应反而有所收缩。7月科技股波动放大,资金回流到消费等价值蓝筹,虽然股市有所调整,但市场的赚钱效应反而有所扩大。我们认为:人民币升值驱动跨境资本回流,是本轮行情的主要驱动。当前AI波动放大并不意味着行情结束,只是“牛市杠铃”从极致AI行情再平衡到涨价顺周期。
2、DeepSeek2.0时刻:AI或将进入“碳基时代”
(1)去年初DeepSeek横空出世,极致成本效率冲击全球算力需求;但随着多模态和Vibe Coding带来算力需求快速抬升,市场走出DeepSeek时刻。(2)当前Kimi K3等高性价比国产大模型,再次冲击全球高端算力需求;谷歌的Robotics2为代表的物理AI有望再次带来算力需求快速抬升,市场最终也能走出DeepSeek2.0时刻。当前,我们认为无需对AI产业过于担忧,只是AI行情的核心逻辑正在从模型本身的性能竞争,转向物理世界的应用竞争。硅基的AI算力需求,最终也要落地到碳基的物理世界。
3、AI碳基时代:重视国产算力和AI应用(港股互联网)
美国模型只有在断代领先中国模型时,客户可能才会为北美的高价算力支付溢价。当前中国高性价比模型正在冲击北美的高价算力和高价模型。物理AI有望带来全球算力总需求明显扩张,但物理AI的使用场景更多出现在中国的工业生产端,中国企业较难让北美模型大规模接入生产流程,这意味着:即便北美物理AI断代领先中国,中国企业可能也不会为北美的高价算力支付溢价。因此,AI投资的主线应该从北美算力链,切换到国产算力链以及AI应用端。
4、政治局会议将稳定房地产市场上升到“筑牢安全屏障”的高度
我们在今年7.6《消费底,价值牛》中指出:当外部环境持续恶化,出口面临压力,中国或需要要素价格低位“保出口”;而当内部压力加大or外部环境改善,国内政策可能就会转向“扩内需”修复要素价格。
今年5月特朗普访华中美确立“建设性战略稳态关系”,外部环境改善后,国内政策就会转向“扩内需”:6.18《求是》杂志提出修复居民资产负债表;7.13扩大内需“十五五规划”出台;本周政治局会议将稳定房地产市场上升到“筑牢安全屏障”的高度。随着外部环境改善,政策的意思已经非常明确:托底房价稳定房地产市场,修复居民资产负债表,并进一步扩大内需。
5、行业配置:重视地产消费/国产算力/港股互联网
本轮行情是人民币升值→跨境资本回流驱动的,AI和涨价顺周期分属“牛市杠铃”的两端,二季度AI极致抱团之后,三季度将再平衡到涨价顺周期——
(1)PPI链:黄金受到的压制缓解,有望映射到A股有色并驱动反弹,另外用出口链(化工/医药)对冲内需复苏不及预期;
(2)CPI链:“扩内需”政策窗口打开,如果下半年居民资产负债表得到修复,建议关注消费反转机会(地产/白酒等);
(3)AI链:或已进入高波动区间末段,重心海外链切换回国产链(国产算力/港股互联网)。
●风险提示:全球宏观数据超预期变化,海外地缘局势超预期变化,技术进步与应用落地节奏变化等。
报告正文
1
7月“碳基”接棒,股市赚钱效应并不差
二季度股市大涨,但由于AI虹吸其他行业资金,导致市场的赚钱效应反而有所收缩。7月科技股波动放大,资金回流到消费等价值蓝筹,虽然股市有所调整,但市场的赚钱效应反而有所扩大。我们认为:人民币升值驱动跨境资本回流,是本轮行情的主要驱动。当前AI波动放大并不意味着行情结束,只是“牛市杠铃”从极致AI行情再平衡到涨价顺周期。
2
DeepSeek2.0时刻:AI或将进入“碳基时代”
(1)去年初DeepSeek横空出世,极致成本效率冲击全球算力需求;但随着多模态和Vibe Coding带来算力需求快速抬升,市场走出DeepSeek时刻。(2)当前Kimi K3等高性价比国产大模型,再次冲击全球高端算力需求;谷歌的Robotics2为代表的物理AI有望再次带来算力需求快速抬升,市场最终也能走出DeepSeek2.0时刻。当前,我们认为无需对AI产业过于担忧,只是AI行情的核心逻辑正在从模型本身的性能竞争,转向物理世界的应用竞争。硅基的AI算力需求,最终也要落地到碳基的物理世界。
3
AI碳基时代:重视国产算力和AI应用(港股互联网)
美国模型只有在断代领先中国模型时,客户可能才会为北美的高价算力支付溢价。当前中国高性价比模型正在冲击北美的高价算力和高价模型。物理AI有望带来全球算力总需求明显扩张,但物理AI的使用场景更多出现在中国的工业生产端,中国企业较难让北美模型大规模接入生产流程,这意味着:即便北美物理AI断代领先中国,中国企业可能也不会为北美的高价算力支付溢价。因此,AI投资的主线应该从北美算力链,切换到国产算力链以及AI应用端。
4
政治局会议将稳定房地产市场上升到“筑牢安全屏障”的高度
我们在今年7.6《消费底,价值牛》中指出:当外部环境持续恶化,出口面临压力,中国或需要要素价格低位“保出口”;而当内部压力加大or外部环境改善,国内政策可能就会转向“扩内需”修复要素价格。
今年5月特朗普访华中美确立“建设性战略稳态关系”,外部环境改善后,国内政策就会转向“扩内需”:6.18《求是》杂志提出修复居民资产负债表;7.13扩大内需“十五五规划”出台;本周政治局会议将稳定房地产市场上升到“筑牢安全屏障”的高度。随着外部环境改善,政策的意思已经非常明确:托底房价稳定房地产市场,修复居民资产负债表,并进一步扩大内需。
5
行业配置:重视地产消费/国产算力/港股互联网
本轮行情是人民币升值→跨境资本回流驱动的,AI和涨价顺周期分属“牛市杠铃”的两端,二季度AI极致抱团之后,三季度将再平衡到涨价顺周期——
(1)PPI链:黄金受到的压制缓解,有望映射到A股有色并驱动反弹,另外用出口链(化工/医药)对冲内需复苏不及预期;
(2)CPI链:“扩内需”政策窗口打开,如果下半年居民资产负债表得到修复,建议关注消费反转机会(地产/白酒等);
(3)AI链:或已进入高波动区间末段,重心海外链切换回国产链(国产算力/港股互联网)。
6
市场复盘及展望
6.1 市场复盘
本周A股市场、海外市场与其他大类资产表现:
东财全A本周上涨0.50%,上证指数本周上涨0.47%,沪深300本周下跌1.31%,中证500本周下跌0.51%,创业板指本周下跌3.93%,科创50本周下跌8.46%。
各类市场风格中,大盘价值本周上涨2.23%,大盘成长本周下跌3.28%,小盘价值本周上涨3.54%,小盘成长本周下跌0.20%。
大类行业中,可选消费与大消费本周涨跌幅靠前,涨跌幅分别为5.37%、4.60%,TMT与中游制造本周涨跌幅靠后,涨跌幅分别为-5.33%、1.12%。
一级行业中,本周涨跌幅前三行业为传媒、社会服务、商贸零售,涨跌幅分别为12.81%、9.69%、8.53%;本周涨跌幅后三行业为通信、电子、机械设备,涨跌幅分别为-10.39%、-8.77%、-0.80%。
本周境外市场多数上涨,其中标普500上涨1.05%、恒生指数上涨3.69%。
大宗商品原油回落,金属分化,其中布油下跌0.70%、COMEX黄金上涨0.68%。
截至本周收盘,中国十年期国债收益率为1.71%,较上周下降1.41个BP。
从静态估值的角度看:
(1)A股总体PE(TTM)从上周的21.58倍升至本周的21.65倍,PB(LF)从上周的1.73倍升至本周的1.74倍;A股非金融PE(TTM)从上周的36.84倍降至本周的36.74倍,PB(LF)维持2.42倍;
(2)创业板PE(TTM)从上周的63.47倍降至本周的63.01倍,PB(LF)从上周的4.24倍降至本周的4.16倍;科创板PE(TTM)从上周的179.56倍降至本周的167.03倍,PB(LF)从上周的6.23倍降至本周的5.80倍;
(3)创业板/沪深300的相对PE(TTM)从上周的4.49降至本周的4.44,相对PB(LF)从上周的2.98降至本周的2.91;科创板/沪深300的相对PE(TTM)从上周的12.71降至本周的11.76,相对PB(LF)从上周的4.38降至本周的4.06;
(4)A股总体总市值本周上升0.51%;A股非金融总市值本周上升0.10%;
(5)A股非金融ERP从上周的0.99%升至本周的1.01%,股债收益差从上周的-0.06%升至本周的-0.05%。
从动态估值的角度看:
(1)A股总体重点公司全动态PE从上周的14.08倍降至本周的14.02倍;A股非金融重点公司全动态PE从上周的19.79倍降至本周的19.54倍;
(2)创业板重点公司全动态PE从上周的27.61倍降至本周的26.86倍;科创板重点公司全动态PE从上周的76.25倍降至本周的69.17倍;
(3)创业板/沪深300重点公司的相对全动态PE从上周的2.25降至本周的2.19;科创板/沪深300重点公司的相对全动态PE从上周的6.21降至本周的5.63;
(4)A股非金融重点公司全动态ERP从上周的3.33%升至本周的3.40%。
6.2 经济数据
6.3 经济要闻回顾
美联储年内连续第5次维持利率不变 内部分歧明显:美国联邦储备委员会29日结束为期两天的货币政策会议,宣布联邦公开市场委员会同意将联邦基金利率目标区间维持在3.5%至3.75%之间不变,但美联储内部分歧明显。美联储在声明中表示,尽管中东冲突等因素带来的不确定性处于高位,经济活动仍稳健扩张。通胀相较2%的目标依然处于高位,部分原因是供应冲击推高了能源等行业的价格。联邦公开市场委员会将致力于实现价格稳定。联邦公开市场委员会12名成员中有3人在当日投票中反对维持利率不变的决定,他们主张加息25个基点。
(资料来源:新华财经)
日本政府相关人士透露日本政府和央行实施汇率干预:据悉日本政府和日本央行于30日晚实施了买入日元、卖出美元的汇率干预。这是日本自今年5月以来再次出手干预汇市。此外,《日本经济新闻》说,美国还进行了“汇率询价”(Rate Check)。30日纽约外汇交易市场,日元汇率迅速拉升,美元兑日元汇率一度进入1美元兑157日元区间。截至发稿时间,日元汇率有所回落,美元兑日元汇率重新回到1美元兑160日元附近。
(资料来源:新华财经)
6.4 未来重点关注
8月3日美国公布7月ISM制造业PMI;
8月4日美国公布6月贸易帐(亿美元);
8月5日美国公布至7月31日当周EIA原油库存(万桶);
8月6日美国公布至8月1日当周初请失业金人数(万人);
8月7日美国公布7月失业率。
7
风险提示
国际局势变化风险,美债利率超预期上行,产业政策变化风险等。
凰盟 百度网盘项目为什么没带来咨询
欲火视频38,炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
无AI不牛市?免费三级片人妻视频,| 西部策略 曹柳龙团队
国产亚洲人成网站在线观看4,来源:柳龙视界
大香伊人,引言
本轮行情是人民币升值→跨境资本回流驱动的,即便AI调整,碳基消费也能接棒。小马拉大车妈妈真实视频,谷歌Robotics2为代表的物理AI有望提振全球算力总需求,但物理AI的使用场景主要在中国的工业生产端,中国高性价比模型和国产算力将更加受益。
核心观点
1、7月“碳基”接棒,股市赚钱效应并不差
二季度A股大涨,但由于AI虹吸其他行业资金,导致市场的赚钱效应反而有所收缩。7月科技股波动放大,资金回流到消费等价值蓝筹,虽然股市有所调整,但市场的赚钱效应反而有所扩大。我们认为:人民币升值驱动跨境资本回流,是本轮行情的主要驱动。当前AI波动放大并不意味着行情结束,只是“牛市杠铃”从极致AI行情再平衡到涨价顺周期。
2、DeepSeek2.0时刻:AI或将进入“碳基时代”
(1)去年初DeepSeek横空出世,极致成本效率冲击全球算力需求;但随着多模态和Vibe Coding带来算力需求快速抬升,市场走出DeepSeek时刻。(2)当前Kimi K3等高性价比国产大模型,再次冲击全球高端算力需求;谷歌的Robotics2为代表的物理AI有望再次带来算力需求快速抬升,市场最终也能走出DeepSeek2.0时刻。当前,我们认为无需对AI产业过于担忧,只是AI行情的核心逻辑正在从模型本身的性能竞争,转向物理世界的应用竞争。硅基的AI算力需求,最终也要落地到碳基的物理世界。
3、AI碳基时代:重视国产算力和AI应用(港股互联网)
美国模型只有在断代领先中国模型时,客户可能才会为北美的高价算力支付溢价。当前中国高性价比模型正在冲击北美的高价算力和高价模型。物理AI有望带来全球算力总需求明显扩张,但物理AI的使用场景更多出现在中国的工业生产端,中国企业较难让北美模型大规模接入生产流程,这意味着:即便北美物理AI断代领先中国,中国企业可能也不会为北美的高价算力支付溢价。因此,AI投资的主线应该从北美算力链,切换到国产算力链以及AI应用端。
4、政治局会议将稳定房地产市场上升到“筑牢安全屏障”的高度
我们在今年7.6《消费底,价值牛》中指出:当外部环境持续恶化,出口面临压力,中国或需要要素价格低位“保出口”;而当内部压力加大or外部环境改善,国内政策可能就会转向“扩内需”修复要素价格。
今年5月特朗普访华中美确立“建设性战略稳态关系”,外部环境改善后,国内政策就会转向“扩内需”:6.18《求是》杂志提出修复居民资产负债表;7.13扩大内需“十五五规划”出台;本周政治局会议将稳定房地产市场上升到“筑牢安全屏障”的高度。随着外部环境改善,政策的意思已经非常明确:托底房价稳定房地产市场,修复居民资产负债表,并进一步扩大内需。
5、行业配置:重视地产消费/国产算力/港股互联网
本轮行情是人民币升值→跨境资本回流驱动的,AI和涨价顺周期分属“牛市杠铃”的两端,二季度AI极致抱团之后,三季度将再平衡到涨价顺周期——
(1)PPI链:黄金受到的压制缓解,有望映射到A股有色并驱动反弹,另外用出口链(化工/医药)对冲内需复苏不及预期;
(2)CPI链:“扩内需”政策窗口打开,如果下半年居民资产负债表得到修复,建议关注消费反转机会(地产/白酒等);
(3)AI链:或已进入高波动区间末段,重心海外链切换回国产链(国产算力/港股互联网)。
●风险提示:全球宏观数据超预期变化,海外地缘局势超预期变化,技术进步与应用落地节奏变化等。
报告正文
1
7月“碳基”接棒,股市赚钱效应并不差
二季度股市大涨,但由于AI虹吸其他行业资金,导致市场的赚钱效应反而有所收缩。7月科技股波动放大,资金回流到消费等价值蓝筹,虽然股市有所调整,但市场的赚钱效应反而有所扩大。我们认为:人民币升值驱动跨境资本回流,是本轮行情的主要驱动。当前AI波动放大并不意味着行情结束,只是“牛市杠铃”从极致AI行情再平衡到涨价顺周期。
2
DeepSeek2.0时刻:AI或将进入“碳基时代”
(1)去年初DeepSeek横空出世,极致成本效率冲击全球算力需求;但随着多模态和Vibe Coding带来算力需求快速抬升,市场走出DeepSeek时刻。(2)当前Kimi K3等高性价比国产大模型,再次冲击全球高端算力需求;谷歌的Robotics2为代表的物理AI有望再次带来算力需求快速抬升,市场最终也能走出DeepSeek2.0时刻。当前,我们认为无需对AI产业过于担忧,只是AI行情的核心逻辑正在从模型本身的性能竞争,转向物理世界的应用竞争。硅基的AI算力需求,最终也要落地到碳基的物理世界。
3
AI碳基时代:重视国产算力和AI应用(港股互联网)
美国模型只有在断代领先中国模型时,客户可能才会为北美的高价算力支付溢价。当前中国高性价比模型正在冲击北美的高价算力和高价模型。物理AI有望带来全球算力总需求明显扩张,但物理AI的使用场景更多出现在中国的工业生产端,中国企业较难让北美模型大规模接入生产流程,这意味着:即便北美物理AI断代领先中国,中国企业可能也不会为北美的高价算力支付溢价。因此,AI投资的主线应该从北美算力链,切换到国产算力链以及AI应用端。
4
政治局会议将稳定房地产市场上升到“筑牢安全屏障”的高度
我们在今年7.6《消费底,价值牛》中指出:当外部环境持续恶化,出口面临压力,中国或需要要素价格低位“保出口”;而当内部压力加大or外部环境改善,国内政策可能就会转向“扩内需”修复要素价格。
今年5月特朗普访华中美确立“建设性战略稳态关系”,外部环境改善后,国内政策就会转向“扩内需”:6.18《求是》杂志提出修复居民资产负债表;7.13扩大内需“十五五规划”出台;本周政治局会议将稳定房地产市场上升到“筑牢安全屏障”的高度。随着外部环境改善,政策的意思已经非常明确:托底房价稳定房地产市场,修复居民资产负债表,并进一步扩大内需。
5
行业配置:重视地产消费/国产算力/港股互联网
本轮行情是人民币升值→跨境资本回流驱动的,AI和涨价顺周期分属“牛市杠铃”的两端,二季度AI极致抱团之后,三季度将再平衡到涨价顺周期——
(1)PPI链:黄金受到的压制缓解,有望映射到A股有色并驱动反弹,另外用出口链(化工/医药)对冲内需复苏不及预期;
(2)CPI链:“扩内需”政策窗口打开,如果下半年居民资产负债表得到修复,建议关注消费反转机会(地产/白酒等);
(3)AI链:或已进入高波动区间末段,重心海外链切换回国产链(国产算力/港股互联网)。
6
市场复盘及展望
6.1 市场复盘
本周A股市场、海外市场与其他大类资产表现:
东财全A本周上涨0.50%,上证指数本周上涨0.47%,沪深300本周下跌1.31%,中证500本周下跌0.51%,创业板指本周下跌3.93%,科创50本周下跌8.46%。
各类市场风格中,大盘价值本周上涨2.23%,大盘成长本周下跌3.28%,小盘价值本周上涨3.54%,小盘成长本周下跌0.20%。
大类行业中,可选消费与大消费本周涨跌幅靠前,涨跌幅分别为5.37%、4.60%,TMT与中游制造本周涨跌幅靠后,涨跌幅分别为-5.33%、1.12%。
一级行业中,本周涨跌幅前三行业为传媒、社会服务、商贸零售,涨跌幅分别为12.81%、9.69%、8.53%;本周涨跌幅后三行业为通信、电子、机械设备,涨跌幅分别为-10.39%、-8.77%、-0.80%。
本周境外市场多数上涨,其中标普500上涨1.05%、恒生指数上涨3.69%。
大宗商品原油回落,金属分化,其中布油下跌0.70%、COMEX黄金上涨0.68%。
截至本周收盘,中国十年期国债收益率为1.71%,较上周下降1.41个BP。
从静态估值的角度看:
(1)A股总体PE(TTM)从上周的21.58倍升至本周的21.65倍,PB(LF)从上周的1.73倍升至本周的1.74倍;A股非金融PE(TTM)从上周的36.84倍降至本周的36.74倍,PB(LF)维持2.42倍;
(2)创业板PE(TTM)从上周的63.47倍降至本周的63.01倍,PB(LF)从上周的4.24倍降至本周的4.16倍;科创板PE(TTM)从上周的179.56倍降至本周的167.03倍,PB(LF)从上周的6.23倍降至本周的5.80倍;
(3)创业板/沪深300的相对PE(TTM)从上周的4.49降至本周的4.44,相对PB(LF)从上周的2.98降至本周的2.91;科创板/沪深300的相对PE(TTM)从上周的12.71降至本周的11.76,相对PB(LF)从上周的4.38降至本周的4.06;
(4)A股总体总市值本周上升0.51%;A股非金融总市值本周上升0.10%;
(5)A股非金融ERP从上周的0.99%升至本周的1.01%,股债收益差从上周的-0.06%升至本周的-0.05%。
从动态估值的角度看:
(1)A股总体重点公司全动态PE从上周的14.08倍降至本周的14.02倍;A股非金融重点公司全动态PE从上周的19.79倍降至本周的19.54倍;
(2)创业板重点公司全动态PE从上周的27.61倍降至本周的26.86倍;科创板重点公司全动态PE从上周的76.25倍降至本周的69.17倍;
(3)创业板/沪深300重点公司的相对全动态PE从上周的2.25降至本周的2.19;科创板/沪深300重点公司的相对全动态PE从上周的6.21降至本周的5.63;
(4)A股非金融重点公司全动态ERP从上周的3.33%升至本周的3.40%。
6.2 经济数据
6.3 经济要闻回顾
美联储年内连续第5次维持利率不变 内部分歧明显:美国联邦储备委员会29日结束为期两天的货币政策会议,宣布联邦公开市场委员会同意将联邦基金利率目标区间维持在3.5%至3.75%之间不变,但美联储内部分歧明显。美联储在声明中表示,尽管中东冲突等因素带来的不确定性处于高位,经济活动仍稳健扩张。通胀相较2%的目标依然处于高位,部分原因是供应冲击推高了能源等行业的价格。联邦公开市场委员会将致力于实现价格稳定。联邦公开市场委员会12名成员中有3人在当日投票中反对维持利率不变的决定,他们主张加息25个基点。
(资料来源:新华财经)
日本政府相关人士透露日本政府和央行实施汇率干预:据悉日本政府和日本央行于30日晚实施了买入日元、卖出美元的汇率干预。这是日本自今年5月以来再次出手干预汇市。此外,《日本经济新闻》说,美国还进行了“汇率询价”(Rate Check)。30日纽约外汇交易市场,日元汇率迅速拉升,美元兑日元汇率一度进入1美元兑157日元区间。截至发稿时间,日元汇率有所回落,美元兑日元汇率重新回到1美元兑160日元附近。
(资料来源:新华财经)
6.4 未来重点关注
8月3日美国公布7月ISM制造业PMI;
8月4日美国公布6月贸易帐(亿美元);
8月5日美国公布至7月31日当周EIA原油库存(万桶);
8月6日美国公布至8月1日当周初请失业金人数(万人);
8月7日美国公布7月失业率。
7
风险提示
国际局势变化风险,美债利率超预期上行,产业政策变化风险等。
例如,在进行了一系列的SEO优化后,用户可以通过软件查看关键词的排名是否有所提升,网站的流量是否增加,用户的停留时间和跳出率是否有所改善等。这些数据对于调整和优化后续的SEO策略非常重要。
欲火视频38,炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
无AI不牛市?免费三级片人妻视频,| 西部策略 曹柳龙团队
国产亚洲人成网站在线观看4,来源:柳龙视界
大香伊人,引言
本轮行情是人民币升值→跨境资本回流驱动的,即便AI调整,碳基消费也能接棒。小马拉大车妈妈真实视频,谷歌Robotics2为代表的物理AI有望提振全球算力总需求,但物理AI的使用场景主要在中国的工业生产端,中国高性价比模型和国产算力将更加受益。
核心观点
1、7月“碳基”接棒,股市赚钱效应并不差
二季度A股大涨,但由于AI虹吸其他行业资金,导致市场的赚钱效应反而有所收缩。7月科技股波动放大,资金回流到消费等价值蓝筹,虽然股市有所调整,但市场的赚钱效应反而有所扩大。我们认为:人民币升值驱动跨境资本回流,是本轮行情的主要驱动。当前AI波动放大并不意味着行情结束,只是“牛市杠铃”从极致AI行情再平衡到涨价顺周期。
2、DeepSeek2.0时刻:AI或将进入“碳基时代”
(1)去年初DeepSeek横空出世,极致成本效率冲击全球算力需求;但随着多模态和Vibe Coding带来算力需求快速抬升,市场走出DeepSeek时刻。(2)当前Kimi K3等高性价比国产大模型,再次冲击全球高端算力需求;谷歌的Robotics2为代表的物理AI有望再次带来算力需求快速抬升,市场最终也能走出DeepSeek2.0时刻。当前,我们认为无需对AI产业过于担忧,只是AI行情的核心逻辑正在从模型本身的性能竞争,转向物理世界的应用竞争。硅基的AI算力需求,最终也要落地到碳基的物理世界。
3、AI碳基时代:重视国产算力和AI应用(港股互联网)
美国模型只有在断代领先中国模型时,客户可能才会为北美的高价算力支付溢价。当前中国高性价比模型正在冲击北美的高价算力和高价模型。物理AI有望带来全球算力总需求明显扩张,但物理AI的使用场景更多出现在中国的工业生产端,中国企业较难让北美模型大规模接入生产流程,这意味着:即便北美物理AI断代领先中国,中国企业可能也不会为北美的高价算力支付溢价。因此,AI投资的主线应该从北美算力链,切换到国产算力链以及AI应用端。
4、政治局会议将稳定房地产市场上升到“筑牢安全屏障”的高度
我们在今年7.6《消费底,价值牛》中指出:当外部环境持续恶化,出口面临压力,中国或需要要素价格低位“保出口”;而当内部压力加大or外部环境改善,国内政策可能就会转向“扩内需”修复要素价格。
今年5月特朗普访华中美确立“建设性战略稳态关系”,外部环境改善后,国内政策就会转向“扩内需”:6.18《求是》杂志提出修复居民资产负债表;7.13扩大内需“十五五规划”出台;本周政治局会议将稳定房地产市场上升到“筑牢安全屏障”的高度。随着外部环境改善,政策的意思已经非常明确:托底房价稳定房地产市场,修复居民资产负债表,并进一步扩大内需。
5、行业配置:重视地产消费/国产算力/港股互联网
本轮行情是人民币升值→跨境资本回流驱动的,AI和涨价顺周期分属“牛市杠铃”的两端,二季度AI极致抱团之后,三季度将再平衡到涨价顺周期——
(1)PPI链:黄金受到的压制缓解,有望映射到A股有色并驱动反弹,另外用出口链(化工/医药)对冲内需复苏不及预期;
(2)CPI链:“扩内需”政策窗口打开,如果下半年居民资产负债表得到修复,建议关注消费反转机会(地产/白酒等);
(3)AI链:或已进入高波动区间末段,重心海外链切换回国产链(国产算力/港股互联网)。
●风险提示:全球宏观数据超预期变化,海外地缘局势超预期变化,技术进步与应用落地节奏变化等。
报告正文
1
7月“碳基”接棒,股市赚钱效应并不差
二季度股市大涨,但由于AI虹吸其他行业资金,导致市场的赚钱效应反而有所收缩。7月科技股波动放大,资金回流到消费等价值蓝筹,虽然股市有所调整,但市场的赚钱效应反而有所扩大。我们认为:人民币升值驱动跨境资本回流,是本轮行情的主要驱动。当前AI波动放大并不意味着行情结束,只是“牛市杠铃”从极致AI行情再平衡到涨价顺周期。
2
DeepSeek2.0时刻:AI或将进入“碳基时代”
(1)去年初DeepSeek横空出世,极致成本效率冲击全球算力需求;但随着多模态和Vibe Coding带来算力需求快速抬升,市场走出DeepSeek时刻。(2)当前Kimi K3等高性价比国产大模型,再次冲击全球高端算力需求;谷歌的Robotics2为代表的物理AI有望再次带来算力需求快速抬升,市场最终也能走出DeepSeek2.0时刻。当前,我们认为无需对AI产业过于担忧,只是AI行情的核心逻辑正在从模型本身的性能竞争,转向物理世界的应用竞争。硅基的AI算力需求,最终也要落地到碳基的物理世界。
3
AI碳基时代:重视国产算力和AI应用(港股互联网)
美国模型只有在断代领先中国模型时,客户可能才会为北美的高价算力支付溢价。当前中国高性价比模型正在冲击北美的高价算力和高价模型。物理AI有望带来全球算力总需求明显扩张,但物理AI的使用场景更多出现在中国的工业生产端,中国企业较难让北美模型大规模接入生产流程,这意味着:即便北美物理AI断代领先中国,中国企业可能也不会为北美的高价算力支付溢价。因此,AI投资的主线应该从北美算力链,切换到国产算力链以及AI应用端。
4
政治局会议将稳定房地产市场上升到“筑牢安全屏障”的高度
我们在今年7.6《消费底,价值牛》中指出:当外部环境持续恶化,出口面临压力,中国或需要要素价格低位“保出口”;而当内部压力加大or外部环境改善,国内政策可能就会转向“扩内需”修复要素价格。
今年5月特朗普访华中美确立“建设性战略稳态关系”,外部环境改善后,国内政策就会转向“扩内需”:6.18《求是》杂志提出修复居民资产负债表;7.13扩大内需“十五五规划”出台;本周政治局会议将稳定房地产市场上升到“筑牢安全屏障”的高度。随着外部环境改善,政策的意思已经非常明确:托底房价稳定房地产市场,修复居民资产负债表,并进一步扩大内需。
5
行业配置:重视地产消费/国产算力/港股互联网
本轮行情是人民币升值→跨境资本回流驱动的,AI和涨价顺周期分属“牛市杠铃”的两端,二季度AI极致抱团之后,三季度将再平衡到涨价顺周期——
(1)PPI链:黄金受到的压制缓解,有望映射到A股有色并驱动反弹,另外用出口链(化工/医药)对冲内需复苏不及预期;
(2)CPI链:“扩内需”政策窗口打开,如果下半年居民资产负债表得到修复,建议关注消费反转机会(地产/白酒等);
(3)AI链:或已进入高波动区间末段,重心海外链切换回国产链(国产算力/港股互联网)。
6
市场复盘及展望
6.1 市场复盘
本周A股市场、海外市场与其他大类资产表现:
东财全A本周上涨0.50%,上证指数本周上涨0.47%,沪深300本周下跌1.31%,中证500本周下跌0.51%,创业板指本周下跌3.93%,科创50本周下跌8.46%。
各类市场风格中,大盘价值本周上涨2.23%,大盘成长本周下跌3.28%,小盘价值本周上涨3.54%,小盘成长本周下跌0.20%。
大类行业中,可选消费与大消费本周涨跌幅靠前,涨跌幅分别为5.37%、4.60%,TMT与中游制造本周涨跌幅靠后,涨跌幅分别为-5.33%、1.12%。
一级行业中,本周涨跌幅前三行业为传媒、社会服务、商贸零售,涨跌幅分别为12.81%、9.69%、8.53%;本周涨跌幅后三行业为通信、电子、机械设备,涨跌幅分别为-10.39%、-8.77%、-0.80%。
本周境外市场多数上涨,其中标普500上涨1.05%、恒生指数上涨3.69%。
大宗商品原油回落,金属分化,其中布油下跌0.70%、COMEX黄金上涨0.68%。
截至本周收盘,中国十年期国债收益率为1.71%,较上周下降1.41个BP。
从静态估值的角度看:
(1)A股总体PE(TTM)从上周的21.58倍升至本周的21.65倍,PB(LF)从上周的1.73倍升至本周的1.74倍;A股非金融PE(TTM)从上周的36.84倍降至本周的36.74倍,PB(LF)维持2.42倍;
(2)创业板PE(TTM)从上周的63.47倍降至本周的63.01倍,PB(LF)从上周的4.24倍降至本周的4.16倍;科创板PE(TTM)从上周的179.56倍降至本周的167.03倍,PB(LF)从上周的6.23倍降至本周的5.80倍;
(3)创业板/沪深300的相对PE(TTM)从上周的4.49降至本周的4.44,相对PB(LF)从上周的2.98降至本周的2.91;科创板/沪深300的相对PE(TTM)从上周的12.71降至本周的11.76,相对PB(LF)从上周的4.38降至本周的4.06;
(4)A股总体总市值本周上升0.51%;A股非金融总市值本周上升0.10%;
(5)A股非金融ERP从上周的0.99%升至本周的1.01%,股债收益差从上周的-0.06%升至本周的-0.05%。
从动态估值的角度看:
(1)A股总体重点公司全动态PE从上周的14.08倍降至本周的14.02倍;A股非金融重点公司全动态PE从上周的19.79倍降至本周的19.54倍;
(2)创业板重点公司全动态PE从上周的27.61倍降至本周的26.86倍;科创板重点公司全动态PE从上周的76.25倍降至本周的69.17倍;
(3)创业板/沪深300重点公司的相对全动态PE从上周的2.25降至本周的2.19;科创板/沪深300重点公司的相对全动态PE从上周的6.21降至本周的5.63;
(4)A股非金融重点公司全动态ERP从上周的3.33%升至本周的3.40%。
6.2 经济数据
6.3 经济要闻回顾
美联储年内连续第5次维持利率不变 内部分歧明显:美国联邦储备委员会29日结束为期两天的货币政策会议,宣布联邦公开市场委员会同意将联邦基金利率目标区间维持在3.5%至3.75%之间不变,但美联储内部分歧明显。美联储在声明中表示,尽管中东冲突等因素带来的不确定性处于高位,经济活动仍稳健扩张。通胀相较2%的目标依然处于高位,部分原因是供应冲击推高了能源等行业的价格。联邦公开市场委员会将致力于实现价格稳定。联邦公开市场委员会12名成员中有3人在当日投票中反对维持利率不变的决定,他们主张加息25个基点。
(资料来源:新华财经)
日本政府相关人士透露日本政府和央行实施汇率干预:据悉日本政府和日本央行于30日晚实施了买入日元、卖出美元的汇率干预。这是日本自今年5月以来再次出手干预汇市。此外,《日本经济新闻》说,美国还进行了“汇率询价”(Rate Check)。30日纽约外汇交易市场,日元汇率迅速拉升,美元兑日元汇率一度进入1美元兑157日元区间。截至发稿时间,日元汇率有所回落,美元兑日元汇率重新回到1美元兑160日元附近。
(资料来源:新华财经)
6.4 未来重点关注
8月3日美国公布7月ISM制造业PMI;
8月4日美国公布6月贸易帐(亿美元);
8月5日美国公布至7月31日当周EIA原油库存(万桶);
8月6日美国公布至8月1日当周初请失业金人数(万人);
8月7日美国公布7月失业率。
7
风险提示
国际局势变化风险,美债利率超预期上行,产业政策变化风险等。
徐州老板的SEO血泪史:5个页面关键词排名的常见误区与避坑指南
欲火视频38,炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
无AI不牛市?免费三级片人妻视频,| 西部策略 曹柳龙团队
国产亚洲人成网站在线观看4,来源:柳龙视界
大香伊人,引言
本轮行情是人民币升值→跨境资本回流驱动的,即便AI调整,碳基消费也能接棒。小马拉大车妈妈真实视频,谷歌Robotics2为代表的物理AI有望提振全球算力总需求,但物理AI的使用场景主要在中国的工业生产端,中国高性价比模型和国产算力将更加受益。
核心观点
1、7月“碳基”接棒,股市赚钱效应并不差
二季度A股大涨,但由于AI虹吸其他行业资金,导致市场的赚钱效应反而有所收缩。7月科技股波动放大,资金回流到消费等价值蓝筹,虽然股市有所调整,但市场的赚钱效应反而有所扩大。我们认为:人民币升值驱动跨境资本回流,是本轮行情的主要驱动。当前AI波动放大并不意味着行情结束,只是“牛市杠铃”从极致AI行情再平衡到涨价顺周期。
2、DeepSeek2.0时刻:AI或将进入“碳基时代”
(1)去年初DeepSeek横空出世,极致成本效率冲击全球算力需求;但随着多模态和Vibe Coding带来算力需求快速抬升,市场走出DeepSeek时刻。(2)当前Kimi K3等高性价比国产大模型,再次冲击全球高端算力需求;谷歌的Robotics2为代表的物理AI有望再次带来算力需求快速抬升,市场最终也能走出DeepSeek2.0时刻。当前,我们认为无需对AI产业过于担忧,只是AI行情的核心逻辑正在从模型本身的性能竞争,转向物理世界的应用竞争。硅基的AI算力需求,最终也要落地到碳基的物理世界。
3、AI碳基时代:重视国产算力和AI应用(港股互联网)
美国模型只有在断代领先中国模型时,客户可能才会为北美的高价算力支付溢价。当前中国高性价比模型正在冲击北美的高价算力和高价模型。物理AI有望带来全球算力总需求明显扩张,但物理AI的使用场景更多出现在中国的工业生产端,中国企业较难让北美模型大规模接入生产流程,这意味着:即便北美物理AI断代领先中国,中国企业可能也不会为北美的高价算力支付溢价。因此,AI投资的主线应该从北美算力链,切换到国产算力链以及AI应用端。
4、政治局会议将稳定房地产市场上升到“筑牢安全屏障”的高度
我们在今年7.6《消费底,价值牛》中指出:当外部环境持续恶化,出口面临压力,中国或需要要素价格低位“保出口”;而当内部压力加大or外部环境改善,国内政策可能就会转向“扩内需”修复要素价格。
今年5月特朗普访华中美确立“建设性战略稳态关系”,外部环境改善后,国内政策就会转向“扩内需”:6.18《求是》杂志提出修复居民资产负债表;7.13扩大内需“十五五规划”出台;本周政治局会议将稳定房地产市场上升到“筑牢安全屏障”的高度。随着外部环境改善,政策的意思已经非常明确:托底房价稳定房地产市场,修复居民资产负债表,并进一步扩大内需。
5、行业配置:重视地产消费/国产算力/港股互联网
本轮行情是人民币升值→跨境资本回流驱动的,AI和涨价顺周期分属“牛市杠铃”的两端,二季度AI极致抱团之后,三季度将再平衡到涨价顺周期——
(1)PPI链:黄金受到的压制缓解,有望映射到A股有色并驱动反弹,另外用出口链(化工/医药)对冲内需复苏不及预期;
(2)CPI链:“扩内需”政策窗口打开,如果下半年居民资产负债表得到修复,建议关注消费反转机会(地产/白酒等);
(3)AI链:或已进入高波动区间末段,重心海外链切换回国产链(国产算力/港股互联网)。
●风险提示:全球宏观数据超预期变化,海外地缘局势超预期变化,技术进步与应用落地节奏变化等。
报告正文
1
7月“碳基”接棒,股市赚钱效应并不差
二季度股市大涨,但由于AI虹吸其他行业资金,导致市场的赚钱效应反而有所收缩。7月科技股波动放大,资金回流到消费等价值蓝筹,虽然股市有所调整,但市场的赚钱效应反而有所扩大。我们认为:人民币升值驱动跨境资本回流,是本轮行情的主要驱动。当前AI波动放大并不意味着行情结束,只是“牛市杠铃”从极致AI行情再平衡到涨价顺周期。
2
DeepSeek2.0时刻:AI或将进入“碳基时代”
(1)去年初DeepSeek横空出世,极致成本效率冲击全球算力需求;但随着多模态和Vibe Coding带来算力需求快速抬升,市场走出DeepSeek时刻。(2)当前Kimi K3等高性价比国产大模型,再次冲击全球高端算力需求;谷歌的Robotics2为代表的物理AI有望再次带来算力需求快速抬升,市场最终也能走出DeepSeek2.0时刻。当前,我们认为无需对AI产业过于担忧,只是AI行情的核心逻辑正在从模型本身的性能竞争,转向物理世界的应用竞争。硅基的AI算力需求,最终也要落地到碳基的物理世界。
3
AI碳基时代:重视国产算力和AI应用(港股互联网)
美国模型只有在断代领先中国模型时,客户可能才会为北美的高价算力支付溢价。当前中国高性价比模型正在冲击北美的高价算力和高价模型。物理AI有望带来全球算力总需求明显扩张,但物理AI的使用场景更多出现在中国的工业生产端,中国企业较难让北美模型大规模接入生产流程,这意味着:即便北美物理AI断代领先中国,中国企业可能也不会为北美的高价算力支付溢价。因此,AI投资的主线应该从北美算力链,切换到国产算力链以及AI应用端。
4
政治局会议将稳定房地产市场上升到“筑牢安全屏障”的高度
我们在今年7.6《消费底,价值牛》中指出:当外部环境持续恶化,出口面临压力,中国或需要要素价格低位“保出口”;而当内部压力加大or外部环境改善,国内政策可能就会转向“扩内需”修复要素价格。
今年5月特朗普访华中美确立“建设性战略稳态关系”,外部环境改善后,国内政策就会转向“扩内需”:6.18《求是》杂志提出修复居民资产负债表;7.13扩大内需“十五五规划”出台;本周政治局会议将稳定房地产市场上升到“筑牢安全屏障”的高度。随着外部环境改善,政策的意思已经非常明确:托底房价稳定房地产市场,修复居民资产负债表,并进一步扩大内需。
5
行业配置:重视地产消费/国产算力/港股互联网
本轮行情是人民币升值→跨境资本回流驱动的,AI和涨价顺周期分属“牛市杠铃”的两端,二季度AI极致抱团之后,三季度将再平衡到涨价顺周期——
(1)PPI链:黄金受到的压制缓解,有望映射到A股有色并驱动反弹,另外用出口链(化工/医药)对冲内需复苏不及预期;
(2)CPI链:“扩内需”政策窗口打开,如果下半年居民资产负债表得到修复,建议关注消费反转机会(地产/白酒等);
(3)AI链:或已进入高波动区间末段,重心海外链切换回国产链(国产算力/港股互联网)。
6
市场复盘及展望
6.1 市场复盘
本周A股市场、海外市场与其他大类资产表现:
东财全A本周上涨0.50%,上证指数本周上涨0.47%,沪深300本周下跌1.31%,中证500本周下跌0.51%,创业板指本周下跌3.93%,科创50本周下跌8.46%。
各类市场风格中,大盘价值本周上涨2.23%,大盘成长本周下跌3.28%,小盘价值本周上涨3.54%,小盘成长本周下跌0.20%。
大类行业中,可选消费与大消费本周涨跌幅靠前,涨跌幅分别为5.37%、4.60%,TMT与中游制造本周涨跌幅靠后,涨跌幅分别为-5.33%、1.12%。
一级行业中,本周涨跌幅前三行业为传媒、社会服务、商贸零售,涨跌幅分别为12.81%、9.69%、8.53%;本周涨跌幅后三行业为通信、电子、机械设备,涨跌幅分别为-10.39%、-8.77%、-0.80%。
本周境外市场多数上涨,其中标普500上涨1.05%、恒生指数上涨3.69%。
大宗商品原油回落,金属分化,其中布油下跌0.70%、COMEX黄金上涨0.68%。
截至本周收盘,中国十年期国债收益率为1.71%,较上周下降1.41个BP。
从静态估值的角度看:
(1)A股总体PE(TTM)从上周的21.58倍升至本周的21.65倍,PB(LF)从上周的1.73倍升至本周的1.74倍;A股非金融PE(TTM)从上周的36.84倍降至本周的36.74倍,PB(LF)维持2.42倍;
(2)创业板PE(TTM)从上周的63.47倍降至本周的63.01倍,PB(LF)从上周的4.24倍降至本周的4.16倍;科创板PE(TTM)从上周的179.56倍降至本周的167.03倍,PB(LF)从上周的6.23倍降至本周的5.80倍;
(3)创业板/沪深300的相对PE(TTM)从上周的4.49降至本周的4.44,相对PB(LF)从上周的2.98降至本周的2.91;科创板/沪深300的相对PE(TTM)从上周的12.71降至本周的11.76,相对PB(LF)从上周的4.38降至本周的4.06;
(4)A股总体总市值本周上升0.51%;A股非金融总市值本周上升0.10%;
(5)A股非金融ERP从上周的0.99%升至本周的1.01%,股债收益差从上周的-0.06%升至本周的-0.05%。
从动态估值的角度看:
(1)A股总体重点公司全动态PE从上周的14.08倍降至本周的14.02倍;A股非金融重点公司全动态PE从上周的19.79倍降至本周的19.54倍;
(2)创业板重点公司全动态PE从上周的27.61倍降至本周的26.86倍;科创板重点公司全动态PE从上周的76.25倍降至本周的69.17倍;
(3)创业板/沪深300重点公司的相对全动态PE从上周的2.25降至本周的2.19;科创板/沪深300重点公司的相对全动态PE从上周的6.21降至本周的5.63;
(4)A股非金融重点公司全动态ERP从上周的3.33%升至本周的3.40%。
6.2 经济数据
6.3 经济要闻回顾
美联储年内连续第5次维持利率不变 内部分歧明显:美国联邦储备委员会29日结束为期两天的货币政策会议,宣布联邦公开市场委员会同意将联邦基金利率目标区间维持在3.5%至3.75%之间不变,但美联储内部分歧明显。美联储在声明中表示,尽管中东冲突等因素带来的不确定性处于高位,经济活动仍稳健扩张。通胀相较2%的目标依然处于高位,部分原因是供应冲击推高了能源等行业的价格。联邦公开市场委员会将致力于实现价格稳定。联邦公开市场委员会12名成员中有3人在当日投票中反对维持利率不变的决定,他们主张加息25个基点。
(资料来源:新华财经)
日本政府相关人士透露日本政府和央行实施汇率干预:据悉日本政府和日本央行于30日晚实施了买入日元、卖出美元的汇率干预。这是日本自今年5月以来再次出手干预汇市。此外,《日本经济新闻》说,美国还进行了“汇率询价”(Rate Check)。30日纽约外汇交易市场,日元汇率迅速拉升,美元兑日元汇率一度进入1美元兑157日元区间。截至发稿时间,日元汇率有所回落,美元兑日元汇率重新回到1美元兑160日元附近。
(资料来源:新华财经)
6.4 未来重点关注
8月3日美国公布7月ISM制造业PMI;
8月4日美国公布6月贸易帐(亿美元);
8月5日美国公布至7月31日当周EIA原油库存(万桶);
8月6日美国公布至8月1日当周初请失业金人数(万人);
8月7日美国公布7月失业率。
7
风险提示
国际局势变化风险,美债利率超预期上行,产业政策变化风险等。
如何理解蜘蛛池的基本原理及其在SEO中的作用?新手必坑指南!
欲火视频38,炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
无AI不牛市?免费三级片人妻视频,| 西部策略 曹柳龙团队
国产亚洲人成网站在线观看4,来源:柳龙视界
大香伊人,引言
本轮行情是人民币升值→跨境资本回流驱动的,即便AI调整,碳基消费也能接棒。小马拉大车妈妈真实视频,谷歌Robotics2为代表的物理AI有望提振全球算力总需求,但物理AI的使用场景主要在中国的工业生产端,中国高性价比模型和国产算力将更加受益。
核心观点
1、7月“碳基”接棒,股市赚钱效应并不差
二季度A股大涨,但由于AI虹吸其他行业资金,导致市场的赚钱效应反而有所收缩。7月科技股波动放大,资金回流到消费等价值蓝筹,虽然股市有所调整,但市场的赚钱效应反而有所扩大。我们认为:人民币升值驱动跨境资本回流,是本轮行情的主要驱动。当前AI波动放大并不意味着行情结束,只是“牛市杠铃”从极致AI行情再平衡到涨价顺周期。
2、DeepSeek2.0时刻:AI或将进入“碳基时代”
(1)去年初DeepSeek横空出世,极致成本效率冲击全球算力需求;但随着多模态和Vibe Coding带来算力需求快速抬升,市场走出DeepSeek时刻。(2)当前Kimi K3等高性价比国产大模型,再次冲击全球高端算力需求;谷歌的Robotics2为代表的物理AI有望再次带来算力需求快速抬升,市场最终也能走出DeepSeek2.0时刻。当前,我们认为无需对AI产业过于担忧,只是AI行情的核心逻辑正在从模型本身的性能竞争,转向物理世界的应用竞争。硅基的AI算力需求,最终也要落地到碳基的物理世界。
3、AI碳基时代:重视国产算力和AI应用(港股互联网)
美国模型只有在断代领先中国模型时,客户可能才会为北美的高价算力支付溢价。当前中国高性价比模型正在冲击北美的高价算力和高价模型。物理AI有望带来全球算力总需求明显扩张,但物理AI的使用场景更多出现在中国的工业生产端,中国企业较难让北美模型大规模接入生产流程,这意味着:即便北美物理AI断代领先中国,中国企业可能也不会为北美的高价算力支付溢价。因此,AI投资的主线应该从北美算力链,切换到国产算力链以及AI应用端。
4、政治局会议将稳定房地产市场上升到“筑牢安全屏障”的高度
我们在今年7.6《消费底,价值牛》中指出:当外部环境持续恶化,出口面临压力,中国或需要要素价格低位“保出口”;而当内部压力加大or外部环境改善,国内政策可能就会转向“扩内需”修复要素价格。
今年5月特朗普访华中美确立“建设性战略稳态关系”,外部环境改善后,国内政策就会转向“扩内需”:6.18《求是》杂志提出修复居民资产负债表;7.13扩大内需“十五五规划”出台;本周政治局会议将稳定房地产市场上升到“筑牢安全屏障”的高度。随着外部环境改善,政策的意思已经非常明确:托底房价稳定房地产市场,修复居民资产负债表,并进一步扩大内需。
5、行业配置:重视地产消费/国产算力/港股互联网
本轮行情是人民币升值→跨境资本回流驱动的,AI和涨价顺周期分属“牛市杠铃”的两端,二季度AI极致抱团之后,三季度将再平衡到涨价顺周期——
(1)PPI链:黄金受到的压制缓解,有望映射到A股有色并驱动反弹,另外用出口链(化工/医药)对冲内需复苏不及预期;
(2)CPI链:“扩内需”政策窗口打开,如果下半年居民资产负债表得到修复,建议关注消费反转机会(地产/白酒等);
(3)AI链:或已进入高波动区间末段,重心海外链切换回国产链(国产算力/港股互联网)。
●风险提示:全球宏观数据超预期变化,海外地缘局势超预期变化,技术进步与应用落地节奏变化等。
报告正文
1
7月“碳基”接棒,股市赚钱效应并不差
二季度股市大涨,但由于AI虹吸其他行业资金,导致市场的赚钱效应反而有所收缩。7月科技股波动放大,资金回流到消费等价值蓝筹,虽然股市有所调整,但市场的赚钱效应反而有所扩大。我们认为:人民币升值驱动跨境资本回流,是本轮行情的主要驱动。当前AI波动放大并不意味着行情结束,只是“牛市杠铃”从极致AI行情再平衡到涨价顺周期。
2
DeepSeek2.0时刻:AI或将进入“碳基时代”
(1)去年初DeepSeek横空出世,极致成本效率冲击全球算力需求;但随着多模态和Vibe Coding带来算力需求快速抬升,市场走出DeepSeek时刻。(2)当前Kimi K3等高性价比国产大模型,再次冲击全球高端算力需求;谷歌的Robotics2为代表的物理AI有望再次带来算力需求快速抬升,市场最终也能走出DeepSeek2.0时刻。当前,我们认为无需对AI产业过于担忧,只是AI行情的核心逻辑正在从模型本身的性能竞争,转向物理世界的应用竞争。硅基的AI算力需求,最终也要落地到碳基的物理世界。
3
AI碳基时代:重视国产算力和AI应用(港股互联网)
美国模型只有在断代领先中国模型时,客户可能才会为北美的高价算力支付溢价。当前中国高性价比模型正在冲击北美的高价算力和高价模型。物理AI有望带来全球算力总需求明显扩张,但物理AI的使用场景更多出现在中国的工业生产端,中国企业较难让北美模型大规模接入生产流程,这意味着:即便北美物理AI断代领先中国,中国企业可能也不会为北美的高价算力支付溢价。因此,AI投资的主线应该从北美算力链,切换到国产算力链以及AI应用端。
4
政治局会议将稳定房地产市场上升到“筑牢安全屏障”的高度
我们在今年7.6《消费底,价值牛》中指出:当外部环境持续恶化,出口面临压力,中国或需要要素价格低位“保出口”;而当内部压力加大or外部环境改善,国内政策可能就会转向“扩内需”修复要素价格。
今年5月特朗普访华中美确立“建设性战略稳态关系”,外部环境改善后,国内政策就会转向“扩内需”:6.18《求是》杂志提出修复居民资产负债表;7.13扩大内需“十五五规划”出台;本周政治局会议将稳定房地产市场上升到“筑牢安全屏障”的高度。随着外部环境改善,政策的意思已经非常明确:托底房价稳定房地产市场,修复居民资产负债表,并进一步扩大内需。
5
行业配置:重视地产消费/国产算力/港股互联网
本轮行情是人民币升值→跨境资本回流驱动的,AI和涨价顺周期分属“牛市杠铃”的两端,二季度AI极致抱团之后,三季度将再平衡到涨价顺周期——
(1)PPI链:黄金受到的压制缓解,有望映射到A股有色并驱动反弹,另外用出口链(化工/医药)对冲内需复苏不及预期;
(2)CPI链:“扩内需”政策窗口打开,如果下半年居民资产负债表得到修复,建议关注消费反转机会(地产/白酒等);
(3)AI链:或已进入高波动区间末段,重心海外链切换回国产链(国产算力/港股互联网)。
6
市场复盘及展望
6.1 市场复盘
本周A股市场、海外市场与其他大类资产表现:
东财全A本周上涨0.50%,上证指数本周上涨0.47%,沪深300本周下跌1.31%,中证500本周下跌0.51%,创业板指本周下跌3.93%,科创50本周下跌8.46%。
各类市场风格中,大盘价值本周上涨2.23%,大盘成长本周下跌3.28%,小盘价值本周上涨3.54%,小盘成长本周下跌0.20%。
大类行业中,可选消费与大消费本周涨跌幅靠前,涨跌幅分别为5.37%、4.60%,TMT与中游制造本周涨跌幅靠后,涨跌幅分别为-5.33%、1.12%。
一级行业中,本周涨跌幅前三行业为传媒、社会服务、商贸零售,涨跌幅分别为12.81%、9.69%、8.53%;本周涨跌幅后三行业为通信、电子、机械设备,涨跌幅分别为-10.39%、-8.77%、-0.80%。
本周境外市场多数上涨,其中标普500上涨1.05%、恒生指数上涨3.69%。
大宗商品原油回落,金属分化,其中布油下跌0.70%、COMEX黄金上涨0.68%。
截至本周收盘,中国十年期国债收益率为1.71%,较上周下降1.41个BP。
从静态估值的角度看:
(1)A股总体PE(TTM)从上周的21.58倍升至本周的21.65倍,PB(LF)从上周的1.73倍升至本周的1.74倍;A股非金融PE(TTM)从上周的36.84倍降至本周的36.74倍,PB(LF)维持2.42倍;
(2)创业板PE(TTM)从上周的63.47倍降至本周的63.01倍,PB(LF)从上周的4.24倍降至本周的4.16倍;科创板PE(TTM)从上周的179.56倍降至本周的167.03倍,PB(LF)从上周的6.23倍降至本周的5.80倍;
(3)创业板/沪深300的相对PE(TTM)从上周的4.49降至本周的4.44,相对PB(LF)从上周的2.98降至本周的2.91;科创板/沪深300的相对PE(TTM)从上周的12.71降至本周的11.76,相对PB(LF)从上周的4.38降至本周的4.06;
(4)A股总体总市值本周上升0.51%;A股非金融总市值本周上升0.10%;
(5)A股非金融ERP从上周的0.99%升至本周的1.01%,股债收益差从上周的-0.06%升至本周的-0.05%。
从动态估值的角度看:
(1)A股总体重点公司全动态PE从上周的14.08倍降至本周的14.02倍;A股非金融重点公司全动态PE从上周的19.79倍降至本周的19.54倍;
(2)创业板重点公司全动态PE从上周的27.61倍降至本周的26.86倍;科创板重点公司全动态PE从上周的76.25倍降至本周的69.17倍;
(3)创业板/沪深300重点公司的相对全动态PE从上周的2.25降至本周的2.19;科创板/沪深300重点公司的相对全动态PE从上周的6.21降至本周的5.63;
(4)A股非金融重点公司全动态ERP从上周的3.33%升至本周的3.40%。
6.2 经济数据
6.3 经济要闻回顾
美联储年内连续第5次维持利率不变 内部分歧明显:美国联邦储备委员会29日结束为期两天的货币政策会议,宣布联邦公开市场委员会同意将联邦基金利率目标区间维持在3.5%至3.75%之间不变,但美联储内部分歧明显。美联储在声明中表示,尽管中东冲突等因素带来的不确定性处于高位,经济活动仍稳健扩张。通胀相较2%的目标依然处于高位,部分原因是供应冲击推高了能源等行业的价格。联邦公开市场委员会将致力于实现价格稳定。联邦公开市场委员会12名成员中有3人在当日投票中反对维持利率不变的决定,他们主张加息25个基点。
(资料来源:新华财经)
日本政府相关人士透露日本政府和央行实施汇率干预:据悉日本政府和日本央行于30日晚实施了买入日元、卖出美元的汇率干预。这是日本自今年5月以来再次出手干预汇市。此外,《日本经济新闻》说,美国还进行了“汇率询价”(Rate Check)。30日纽约外汇交易市场,日元汇率迅速拉升,美元兑日元汇率一度进入1美元兑157日元区间。截至发稿时间,日元汇率有所回落,美元兑日元汇率重新回到1美元兑160日元附近。
(资料来源:新华财经)
6.4 未来重点关注
8月3日美国公布7月ISM制造业PMI;
8月4日美国公布6月贸易帐(亿美元);
8月5日美国公布至7月31日当周EIA原油库存(万桶);
8月6日美国公布至8月1日当周初请失业金人数(万人);
8月7日美国公布7月失业率。
7
风险提示
国际局势变化风险,美债利率超预期上行,产业政策变化风险等。
拉萨百度SEO排名优化公司提供的服务不仅仅局限于SEO优化,还包括网站设计、内容优化、外链建设、社交媒体营销等多方面的综合服务。全方位的服务,能够帮助企业和个人从多个角度提升其网络表现和知名度。
欲火视频38,炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
无AI不牛市?免费三级片人妻视频,| 西部策略 曹柳龙团队
国产亚洲人成网站在线观看4,来源:柳龙视界
大香伊人,引言
本轮行情是人民币升值→跨境资本回流驱动的,即便AI调整,碳基消费也能接棒。小马拉大车妈妈真实视频,谷歌Robotics2为代表的物理AI有望提振全球算力总需求,但物理AI的使用场景主要在中国的工业生产端,中国高性价比模型和国产算力将更加受益。
核心观点
1、7月“碳基”接棒,股市赚钱效应并不差
二季度A股大涨,但由于AI虹吸其他行业资金,导致市场的赚钱效应反而有所收缩。7月科技股波动放大,资金回流到消费等价值蓝筹,虽然股市有所调整,但市场的赚钱效应反而有所扩大。我们认为:人民币升值驱动跨境资本回流,是本轮行情的主要驱动。当前AI波动放大并不意味着行情结束,只是“牛市杠铃”从极致AI行情再平衡到涨价顺周期。
2、DeepSeek2.0时刻:AI或将进入“碳基时代”
(1)去年初DeepSeek横空出世,极致成本效率冲击全球算力需求;但随着多模态和Vibe Coding带来算力需求快速抬升,市场走出DeepSeek时刻。(2)当前Kimi K3等高性价比国产大模型,再次冲击全球高端算力需求;谷歌的Robotics2为代表的物理AI有望再次带来算力需求快速抬升,市场最终也能走出DeepSeek2.0时刻。当前,我们认为无需对AI产业过于担忧,只是AI行情的核心逻辑正在从模型本身的性能竞争,转向物理世界的应用竞争。硅基的AI算力需求,最终也要落地到碳基的物理世界。
3、AI碳基时代:重视国产算力和AI应用(港股互联网)
美国模型只有在断代领先中国模型时,客户可能才会为北美的高价算力支付溢价。当前中国高性价比模型正在冲击北美的高价算力和高价模型。物理AI有望带来全球算力总需求明显扩张,但物理AI的使用场景更多出现在中国的工业生产端,中国企业较难让北美模型大规模接入生产流程,这意味着:即便北美物理AI断代领先中国,中国企业可能也不会为北美的高价算力支付溢价。因此,AI投资的主线应该从北美算力链,切换到国产算力链以及AI应用端。
4、政治局会议将稳定房地产市场上升到“筑牢安全屏障”的高度
我们在今年7.6《消费底,价值牛》中指出:当外部环境持续恶化,出口面临压力,中国或需要要素价格低位“保出口”;而当内部压力加大or外部环境改善,国内政策可能就会转向“扩内需”修复要素价格。
今年5月特朗普访华中美确立“建设性战略稳态关系”,外部环境改善后,国内政策就会转向“扩内需”:6.18《求是》杂志提出修复居民资产负债表;7.13扩大内需“十五五规划”出台;本周政治局会议将稳定房地产市场上升到“筑牢安全屏障”的高度。随着外部环境改善,政策的意思已经非常明确:托底房价稳定房地产市场,修复居民资产负债表,并进一步扩大内需。
5、行业配置:重视地产消费/国产算力/港股互联网
本轮行情是人民币升值→跨境资本回流驱动的,AI和涨价顺周期分属“牛市杠铃”的两端,二季度AI极致抱团之后,三季度将再平衡到涨价顺周期——
(1)PPI链:黄金受到的压制缓解,有望映射到A股有色并驱动反弹,另外用出口链(化工/医药)对冲内需复苏不及预期;
(2)CPI链:“扩内需”政策窗口打开,如果下半年居民资产负债表得到修复,建议关注消费反转机会(地产/白酒等);
(3)AI链:或已进入高波动区间末段,重心海外链切换回国产链(国产算力/港股互联网)。
●风险提示:全球宏观数据超预期变化,海外地缘局势超预期变化,技术进步与应用落地节奏变化等。
报告正文
1
7月“碳基”接棒,股市赚钱效应并不差
二季度股市大涨,但由于AI虹吸其他行业资金,导致市场的赚钱效应反而有所收缩。7月科技股波动放大,资金回流到消费等价值蓝筹,虽然股市有所调整,但市场的赚钱效应反而有所扩大。我们认为:人民币升值驱动跨境资本回流,是本轮行情的主要驱动。当前AI波动放大并不意味着行情结束,只是“牛市杠铃”从极致AI行情再平衡到涨价顺周期。
2
DeepSeek2.0时刻:AI或将进入“碳基时代”
(1)去年初DeepSeek横空出世,极致成本效率冲击全球算力需求;但随着多模态和Vibe Coding带来算力需求快速抬升,市场走出DeepSeek时刻。(2)当前Kimi K3等高性价比国产大模型,再次冲击全球高端算力需求;谷歌的Robotics2为代表的物理AI有望再次带来算力需求快速抬升,市场最终也能走出DeepSeek2.0时刻。当前,我们认为无需对AI产业过于担忧,只是AI行情的核心逻辑正在从模型本身的性能竞争,转向物理世界的应用竞争。硅基的AI算力需求,最终也要落地到碳基的物理世界。
3
AI碳基时代:重视国产算力和AI应用(港股互联网)
美国模型只有在断代领先中国模型时,客户可能才会为北美的高价算力支付溢价。当前中国高性价比模型正在冲击北美的高价算力和高价模型。物理AI有望带来全球算力总需求明显扩张,但物理AI的使用场景更多出现在中国的工业生产端,中国企业较难让北美模型大规模接入生产流程,这意味着:即便北美物理AI断代领先中国,中国企业可能也不会为北美的高价算力支付溢价。因此,AI投资的主线应该从北美算力链,切换到国产算力链以及AI应用端。
4
政治局会议将稳定房地产市场上升到“筑牢安全屏障”的高度
我们在今年7.6《消费底,价值牛》中指出:当外部环境持续恶化,出口面临压力,中国或需要要素价格低位“保出口”;而当内部压力加大or外部环境改善,国内政策可能就会转向“扩内需”修复要素价格。
今年5月特朗普访华中美确立“建设性战略稳态关系”,外部环境改善后,国内政策就会转向“扩内需”:6.18《求是》杂志提出修复居民资产负债表;7.13扩大内需“十五五规划”出台;本周政治局会议将稳定房地产市场上升到“筑牢安全屏障”的高度。随着外部环境改善,政策的意思已经非常明确:托底房价稳定房地产市场,修复居民资产负债表,并进一步扩大内需。
5
行业配置:重视地产消费/国产算力/港股互联网
本轮行情是人民币升值→跨境资本回流驱动的,AI和涨价顺周期分属“牛市杠铃”的两端,二季度AI极致抱团之后,三季度将再平衡到涨价顺周期——
(1)PPI链:黄金受到的压制缓解,有望映射到A股有色并驱动反弹,另外用出口链(化工/医药)对冲内需复苏不及预期;
(2)CPI链:“扩内需”政策窗口打开,如果下半年居民资产负债表得到修复,建议关注消费反转机会(地产/白酒等);
(3)AI链:或已进入高波动区间末段,重心海外链切换回国产链(国产算力/港股互联网)。
6
市场复盘及展望
6.1 市场复盘
本周A股市场、海外市场与其他大类资产表现:
东财全A本周上涨0.50%,上证指数本周上涨0.47%,沪深300本周下跌1.31%,中证500本周下跌0.51%,创业板指本周下跌3.93%,科创50本周下跌8.46%。
各类市场风格中,大盘价值本周上涨2.23%,大盘成长本周下跌3.28%,小盘价值本周上涨3.54%,小盘成长本周下跌0.20%。
大类行业中,可选消费与大消费本周涨跌幅靠前,涨跌幅分别为5.37%、4.60%,TMT与中游制造本周涨跌幅靠后,涨跌幅分别为-5.33%、1.12%。
一级行业中,本周涨跌幅前三行业为传媒、社会服务、商贸零售,涨跌幅分别为12.81%、9.69%、8.53%;本周涨跌幅后三行业为通信、电子、机械设备,涨跌幅分别为-10.39%、-8.77%、-0.80%。
本周境外市场多数上涨,其中标普500上涨1.05%、恒生指数上涨3.69%。
大宗商品原油回落,金属分化,其中布油下跌0.70%、COMEX黄金上涨0.68%。
截至本周收盘,中国十年期国债收益率为1.71%,较上周下降1.41个BP。
从静态估值的角度看:
(1)A股总体PE(TTM)从上周的21.58倍升至本周的21.65倍,PB(LF)从上周的1.73倍升至本周的1.74倍;A股非金融PE(TTM)从上周的36.84倍降至本周的36.74倍,PB(LF)维持2.42倍;
(2)创业板PE(TTM)从上周的63.47倍降至本周的63.01倍,PB(LF)从上周的4.24倍降至本周的4.16倍;科创板PE(TTM)从上周的179.56倍降至本周的167.03倍,PB(LF)从上周的6.23倍降至本周的5.80倍;
(3)创业板/沪深300的相对PE(TTM)从上周的4.49降至本周的4.44,相对PB(LF)从上周的2.98降至本周的2.91;科创板/沪深300的相对PE(TTM)从上周的12.71降至本周的11.76,相对PB(LF)从上周的4.38降至本周的4.06;
(4)A股总体总市值本周上升0.51%;A股非金融总市值本周上升0.10%;
(5)A股非金融ERP从上周的0.99%升至本周的1.01%,股债收益差从上周的-0.06%升至本周的-0.05%。
从动态估值的角度看:
(1)A股总体重点公司全动态PE从上周的14.08倍降至本周的14.02倍;A股非金融重点公司全动态PE从上周的19.79倍降至本周的19.54倍;
(2)创业板重点公司全动态PE从上周的27.61倍降至本周的26.86倍;科创板重点公司全动态PE从上周的76.25倍降至本周的69.17倍;
(3)创业板/沪深300重点公司的相对全动态PE从上周的2.25降至本周的2.19;科创板/沪深300重点公司的相对全动态PE从上周的6.21降至本周的5.63;
(4)A股非金融重点公司全动态ERP从上周的3.33%升至本周的3.40%。
6.2 经济数据
6.3 经济要闻回顾
美联储年内连续第5次维持利率不变 内部分歧明显:美国联邦储备委员会29日结束为期两天的货币政策会议,宣布联邦公开市场委员会同意将联邦基金利率目标区间维持在3.5%至3.75%之间不变,但美联储内部分歧明显。美联储在声明中表示,尽管中东冲突等因素带来的不确定性处于高位,经济活动仍稳健扩张。通胀相较2%的目标依然处于高位,部分原因是供应冲击推高了能源等行业的价格。联邦公开市场委员会将致力于实现价格稳定。联邦公开市场委员会12名成员中有3人在当日投票中反对维持利率不变的决定,他们主张加息25个基点。
(资料来源:新华财经)
日本政府相关人士透露日本政府和央行实施汇率干预:据悉日本政府和日本央行于30日晚实施了买入日元、卖出美元的汇率干预。这是日本自今年5月以来再次出手干预汇市。此外,《日本经济新闻》说,美国还进行了“汇率询价”(Rate Check)。30日纽约外汇交易市场,日元汇率迅速拉升,美元兑日元汇率一度进入1美元兑157日元区间。截至发稿时间,日元汇率有所回落,美元兑日元汇率重新回到1美元兑160日元附近。
(资料来源:新华财经)
6.4 未来重点关注
8月3日美国公布7月ISM制造业PMI;
8月4日美国公布6月贸易帐(亿美元);
8月5日美国公布至7月31日当周EIA原油库存(万桶);
8月6日美国公布至8月1日当周初请失业金人数(万人);
8月7日美国公布7月失业率。
7
风险提示
国际局势变化风险,美债利率超预期上行,产业政策变化风险等。
〖One〗、河北新增1例本地确诊病例情况2021年1月29日0至24时,河北省新增1例本地确诊病例,该病例为1月17日第16号确诊病例的密切接触者,此前曾3次核酸检测结果为阴性。这一情况表明,新冠病毒存在潜伏期或检测窗口期,部分感染者可能在初期核酸检测中未被及时检出,需通过多次检测或结合临床症状综合判断。
〖Two〗、月28日0—24时,河北省新增1例本地新型冠状病毒肺炎确诊病例,为石家庄市报告。以下是详细情况:新增确诊病例情况性别年龄:女,25岁。居住地址:新乐市南大岳镇南大岳村人。密切接触情况:为1月15日第64号确诊病例的密切接触者。
〖Three〗、初步流调结果显示,河北区确诊病例具有津南区管控区旅居史。1月8日津南区本土疫情发生后,病例于1月10日纳入隔离管控,隔离至末次暴露后满14日,即1月15日解除隔离。曾先后对其进行了5次核酸检测,均为阴性,末次核酸检测阴性时间为1月20日。
石家庄防控办24小时电话
欲火视频38,炒股就看金麒麟分析师研报,权威,专业,及时,全面,助您挖掘潜力主题机会!
无AI不牛市?免费三级片人妻视频,| 西部策略 曹柳龙团队
国产亚洲人成网站在线观看4,来源:柳龙视界
大香伊人,引言
本轮行情是人民币升值→跨境资本回流驱动的,即便AI调整,碳基消费也能接棒。小马拉大车妈妈真实视频,谷歌Robotics2为代表的物理AI有望提振全球算力总需求,但物理AI的使用场景主要在中国的工业生产端,中国高性价比模型和国产算力将更加受益。
核心观点
1、7月“碳基”接棒,股市赚钱效应并不差
二季度A股大涨,但由于AI虹吸其他行业资金,导致市场的赚钱效应反而有所收缩。7月科技股波动放大,资金回流到消费等价值蓝筹,虽然股市有所调整,但市场的赚钱效应反而有所扩大。我们认为:人民币升值驱动跨境资本回流,是本轮行情的主要驱动。当前AI波动放大并不意味着行情结束,只是“牛市杠铃”从极致AI行情再平衡到涨价顺周期。
2、DeepSeek2.0时刻:AI或将进入“碳基时代”
(1)去年初DeepSeek横空出世,极致成本效率冲击全球算力需求;但随着多模态和Vibe Coding带来算力需求快速抬升,市场走出DeepSeek时刻。(2)当前Kimi K3等高性价比国产大模型,再次冲击全球高端算力需求;谷歌的Robotics2为代表的物理AI有望再次带来算力需求快速抬升,市场最终也能走出DeepSeek2.0时刻。当前,我们认为无需对AI产业过于担忧,只是AI行情的核心逻辑正在从模型本身的性能竞争,转向物理世界的应用竞争。硅基的AI算力需求,最终也要落地到碳基的物理世界。
3、AI碳基时代:重视国产算力和AI应用(港股互联网)
美国模型只有在断代领先中国模型时,客户可能才会为北美的高价算力支付溢价。当前中国高性价比模型正在冲击北美的高价算力和高价模型。物理AI有望带来全球算力总需求明显扩张,但物理AI的使用场景更多出现在中国的工业生产端,中国企业较难让北美模型大规模接入生产流程,这意味着:即便北美物理AI断代领先中国,中国企业可能也不会为北美的高价算力支付溢价。因此,AI投资的主线应该从北美算力链,切换到国产算力链以及AI应用端。
4、政治局会议将稳定房地产市场上升到“筑牢安全屏障”的高度
我们在今年7.6《消费底,价值牛》中指出:当外部环境持续恶化,出口面临压力,中国或需要要素价格低位“保出口”;而当内部压力加大or外部环境改善,国内政策可能就会转向“扩内需”修复要素价格。
今年5月特朗普访华中美确立“建设性战略稳态关系”,外部环境改善后,国内政策就会转向“扩内需”:6.18《求是》杂志提出修复居民资产负债表;7.13扩大内需“十五五规划”出台;本周政治局会议将稳定房地产市场上升到“筑牢安全屏障”的高度。随着外部环境改善,政策的意思已经非常明确:托底房价稳定房地产市场,修复居民资产负债表,并进一步扩大内需。
5、行业配置:重视地产消费/国产算力/港股互联网
本轮行情是人民币升值→跨境资本回流驱动的,AI和涨价顺周期分属“牛市杠铃”的两端,二季度AI极致抱团之后,三季度将再平衡到涨价顺周期——
(1)PPI链:黄金受到的压制缓解,有望映射到A股有色并驱动反弹,另外用出口链(化工/医药)对冲内需复苏不及预期;
(2)CPI链:“扩内需”政策窗口打开,如果下半年居民资产负债表得到修复,建议关注消费反转机会(地产/白酒等);
(3)AI链:或已进入高波动区间末段,重心海外链切换回国产链(国产算力/港股互联网)。
●风险提示:全球宏观数据超预期变化,海外地缘局势超预期变化,技术进步与应用落地节奏变化等。
报告正文
1
7月“碳基”接棒,股市赚钱效应并不差
二季度股市大涨,但由于AI虹吸其他行业资金,导致市场的赚钱效应反而有所收缩。7月科技股波动放大,资金回流到消费等价值蓝筹,虽然股市有所调整,但市场的赚钱效应反而有所扩大。我们认为:人民币升值驱动跨境资本回流,是本轮行情的主要驱动。当前AI波动放大并不意味着行情结束,只是“牛市杠铃”从极致AI行情再平衡到涨价顺周期。
2
DeepSeek2.0时刻:AI或将进入“碳基时代”
(1)去年初DeepSeek横空出世,极致成本效率冲击全球算力需求;但随着多模态和Vibe Coding带来算力需求快速抬升,市场走出DeepSeek时刻。(2)当前Kimi K3等高性价比国产大模型,再次冲击全球高端算力需求;谷歌的Robotics2为代表的物理AI有望再次带来算力需求快速抬升,市场最终也能走出DeepSeek2.0时刻。当前,我们认为无需对AI产业过于担忧,只是AI行情的核心逻辑正在从模型本身的性能竞争,转向物理世界的应用竞争。硅基的AI算力需求,最终也要落地到碳基的物理世界。
3
AI碳基时代:重视国产算力和AI应用(港股互联网)
美国模型只有在断代领先中国模型时,客户可能才会为北美的高价算力支付溢价。当前中国高性价比模型正在冲击北美的高价算力和高价模型。物理AI有望带来全球算力总需求明显扩张,但物理AI的使用场景更多出现在中国的工业生产端,中国企业较难让北美模型大规模接入生产流程,这意味着:即便北美物理AI断代领先中国,中国企业可能也不会为北美的高价算力支付溢价。因此,AI投资的主线应该从北美算力链,切换到国产算力链以及AI应用端。
4
政治局会议将稳定房地产市场上升到“筑牢安全屏障”的高度
我们在今年7.6《消费底,价值牛》中指出:当外部环境持续恶化,出口面临压力,中国或需要要素价格低位“保出口”;而当内部压力加大or外部环境改善,国内政策可能就会转向“扩内需”修复要素价格。
今年5月特朗普访华中美确立“建设性战略稳态关系”,外部环境改善后,国内政策就会转向“扩内需”:6.18《求是》杂志提出修复居民资产负债表;7.13扩大内需“十五五规划”出台;本周政治局会议将稳定房地产市场上升到“筑牢安全屏障”的高度。随着外部环境改善,政策的意思已经非常明确:托底房价稳定房地产市场,修复居民资产负债表,并进一步扩大内需。
5
行业配置:重视地产消费/国产算力/港股互联网
本轮行情是人民币升值→跨境资本回流驱动的,AI和涨价顺周期分属“牛市杠铃”的两端,二季度AI极致抱团之后,三季度将再平衡到涨价顺周期——
(1)PPI链:黄金受到的压制缓解,有望映射到A股有色并驱动反弹,另外用出口链(化工/医药)对冲内需复苏不及预期;
(2)CPI链:“扩内需”政策窗口打开,如果下半年居民资产负债表得到修复,建议关注消费反转机会(地产/白酒等);
(3)AI链:或已进入高波动区间末段,重心海外链切换回国产链(国产算力/港股互联网)。
6
市场复盘及展望
6.1 市场复盘
本周A股市场、海外市场与其他大类资产表现:
东财全A本周上涨0.50%,上证指数本周上涨0.47%,沪深300本周下跌1.31%,中证500本周下跌0.51%,创业板指本周下跌3.93%,科创50本周下跌8.46%。
各类市场风格中,大盘价值本周上涨2.23%,大盘成长本周下跌3.28%,小盘价值本周上涨3.54%,小盘成长本周下跌0.20%。
大类行业中,可选消费与大消费本周涨跌幅靠前,涨跌幅分别为5.37%、4.60%,TMT与中游制造本周涨跌幅靠后,涨跌幅分别为-5.33%、1.12%。
一级行业中,本周涨跌幅前三行业为传媒、社会服务、商贸零售,涨跌幅分别为12.81%、9.69%、8.53%;本周涨跌幅后三行业为通信、电子、机械设备,涨跌幅分别为-10.39%、-8.77%、-0.80%。
本周境外市场多数上涨,其中标普500上涨1.05%、恒生指数上涨3.69%。
大宗商品原油回落,金属分化,其中布油下跌0.70%、COMEX黄金上涨0.68%。
截至本周收盘,中国十年期国债收益率为1.71%,较上周下降1.41个BP。
从静态估值的角度看:
(1)A股总体PE(TTM)从上周的21.58倍升至本周的21.65倍,PB(LF)从上周的1.73倍升至本周的1.74倍;A股非金融PE(TTM)从上周的36.84倍降至本周的36.74倍,PB(LF)维持2.42倍;
(2)创业板PE(TTM)从上周的63.47倍降至本周的63.01倍,PB(LF)从上周的4.24倍降至本周的4.16倍;科创板PE(TTM)从上周的179.56倍降至本周的167.03倍,PB(LF)从上周的6.23倍降至本周的5.80倍;
(3)创业板/沪深300的相对PE(TTM)从上周的4.49降至本周的4.44,相对PB(LF)从上周的2.98降至本周的2.91;科创板/沪深300的相对PE(TTM)从上周的12.71降至本周的11.76,相对PB(LF)从上周的4.38降至本周的4.06;
(4)A股总体总市值本周上升0.51%;A股非金融总市值本周上升0.10%;
(5)A股非金融ERP从上周的0.99%升至本周的1.01%,股债收益差从上周的-0.06%升至本周的-0.05%。
从动态估值的角度看:
(1)A股总体重点公司全动态PE从上周的14.08倍降至本周的14.02倍;A股非金融重点公司全动态PE从上周的19.79倍降至本周的19.54倍;
(2)创业板重点公司全动态PE从上周的27.61倍降至本周的26.86倍;科创板重点公司全动态PE从上周的76.25倍降至本周的69.17倍;
(3)创业板/沪深300重点公司的相对全动态PE从上周的2.25降至本周的2.19;科创板/沪深300重点公司的相对全动态PE从上周的6.21降至本周的5.63;
(4)A股非金融重点公司全动态ERP从上周的3.33%升至本周的3.40%。
6.2 经济数据
6.3 经济要闻回顾
美联储年内连续第5次维持利率不变 内部分歧明显:美国联邦储备委员会29日结束为期两天的货币政策会议,宣布联邦公开市场委员会同意将联邦基金利率目标区间维持在3.5%至3.75%之间不变,但美联储内部分歧明显。美联储在声明中表示,尽管中东冲突等因素带来的不确定性处于高位,经济活动仍稳健扩张。通胀相较2%的目标依然处于高位,部分原因是供应冲击推高了能源等行业的价格。联邦公开市场委员会将致力于实现价格稳定。联邦公开市场委员会12名成员中有3人在当日投票中反对维持利率不变的决定,他们主张加息25个基点。
(资料来源:新华财经)
日本政府相关人士透露日本政府和央行实施汇率干预:据悉日本政府和日本央行于30日晚实施了买入日元、卖出美元的汇率干预。这是日本自今年5月以来再次出手干预汇市。此外,《日本经济新闻》说,美国还进行了“汇率询价”(Rate Check)。30日纽约外汇交易市场,日元汇率迅速拉升,美元兑日元汇率一度进入1美元兑157日元区间。截至发稿时间,日元汇率有所回落,美元兑日元汇率重新回到1美元兑160日元附近。
(资料来源:新华财经)
6.4 未来重点关注
8月3日美国公布7月ISM制造业PMI;
8月4日美国公布6月贸易帐(亿美元);
8月5日美国公布至7月31日当周EIA原油库存(万桶);
8月6日美国公布至8月1日当周初请失业金人数(万人);
8月7日美国公布7月失业率。
7
风险提示
国际局势变化风险,美债利率超预期上行,产业政策变化风险等。
镇江seo公司

seo技术发展
诸城百度seo排名优化软
seo站群系统
企业seo推广策划 test.chaofei.store 企业seo推广策划